Impact of the Iran–Israel Conflict on Maritime Shipping

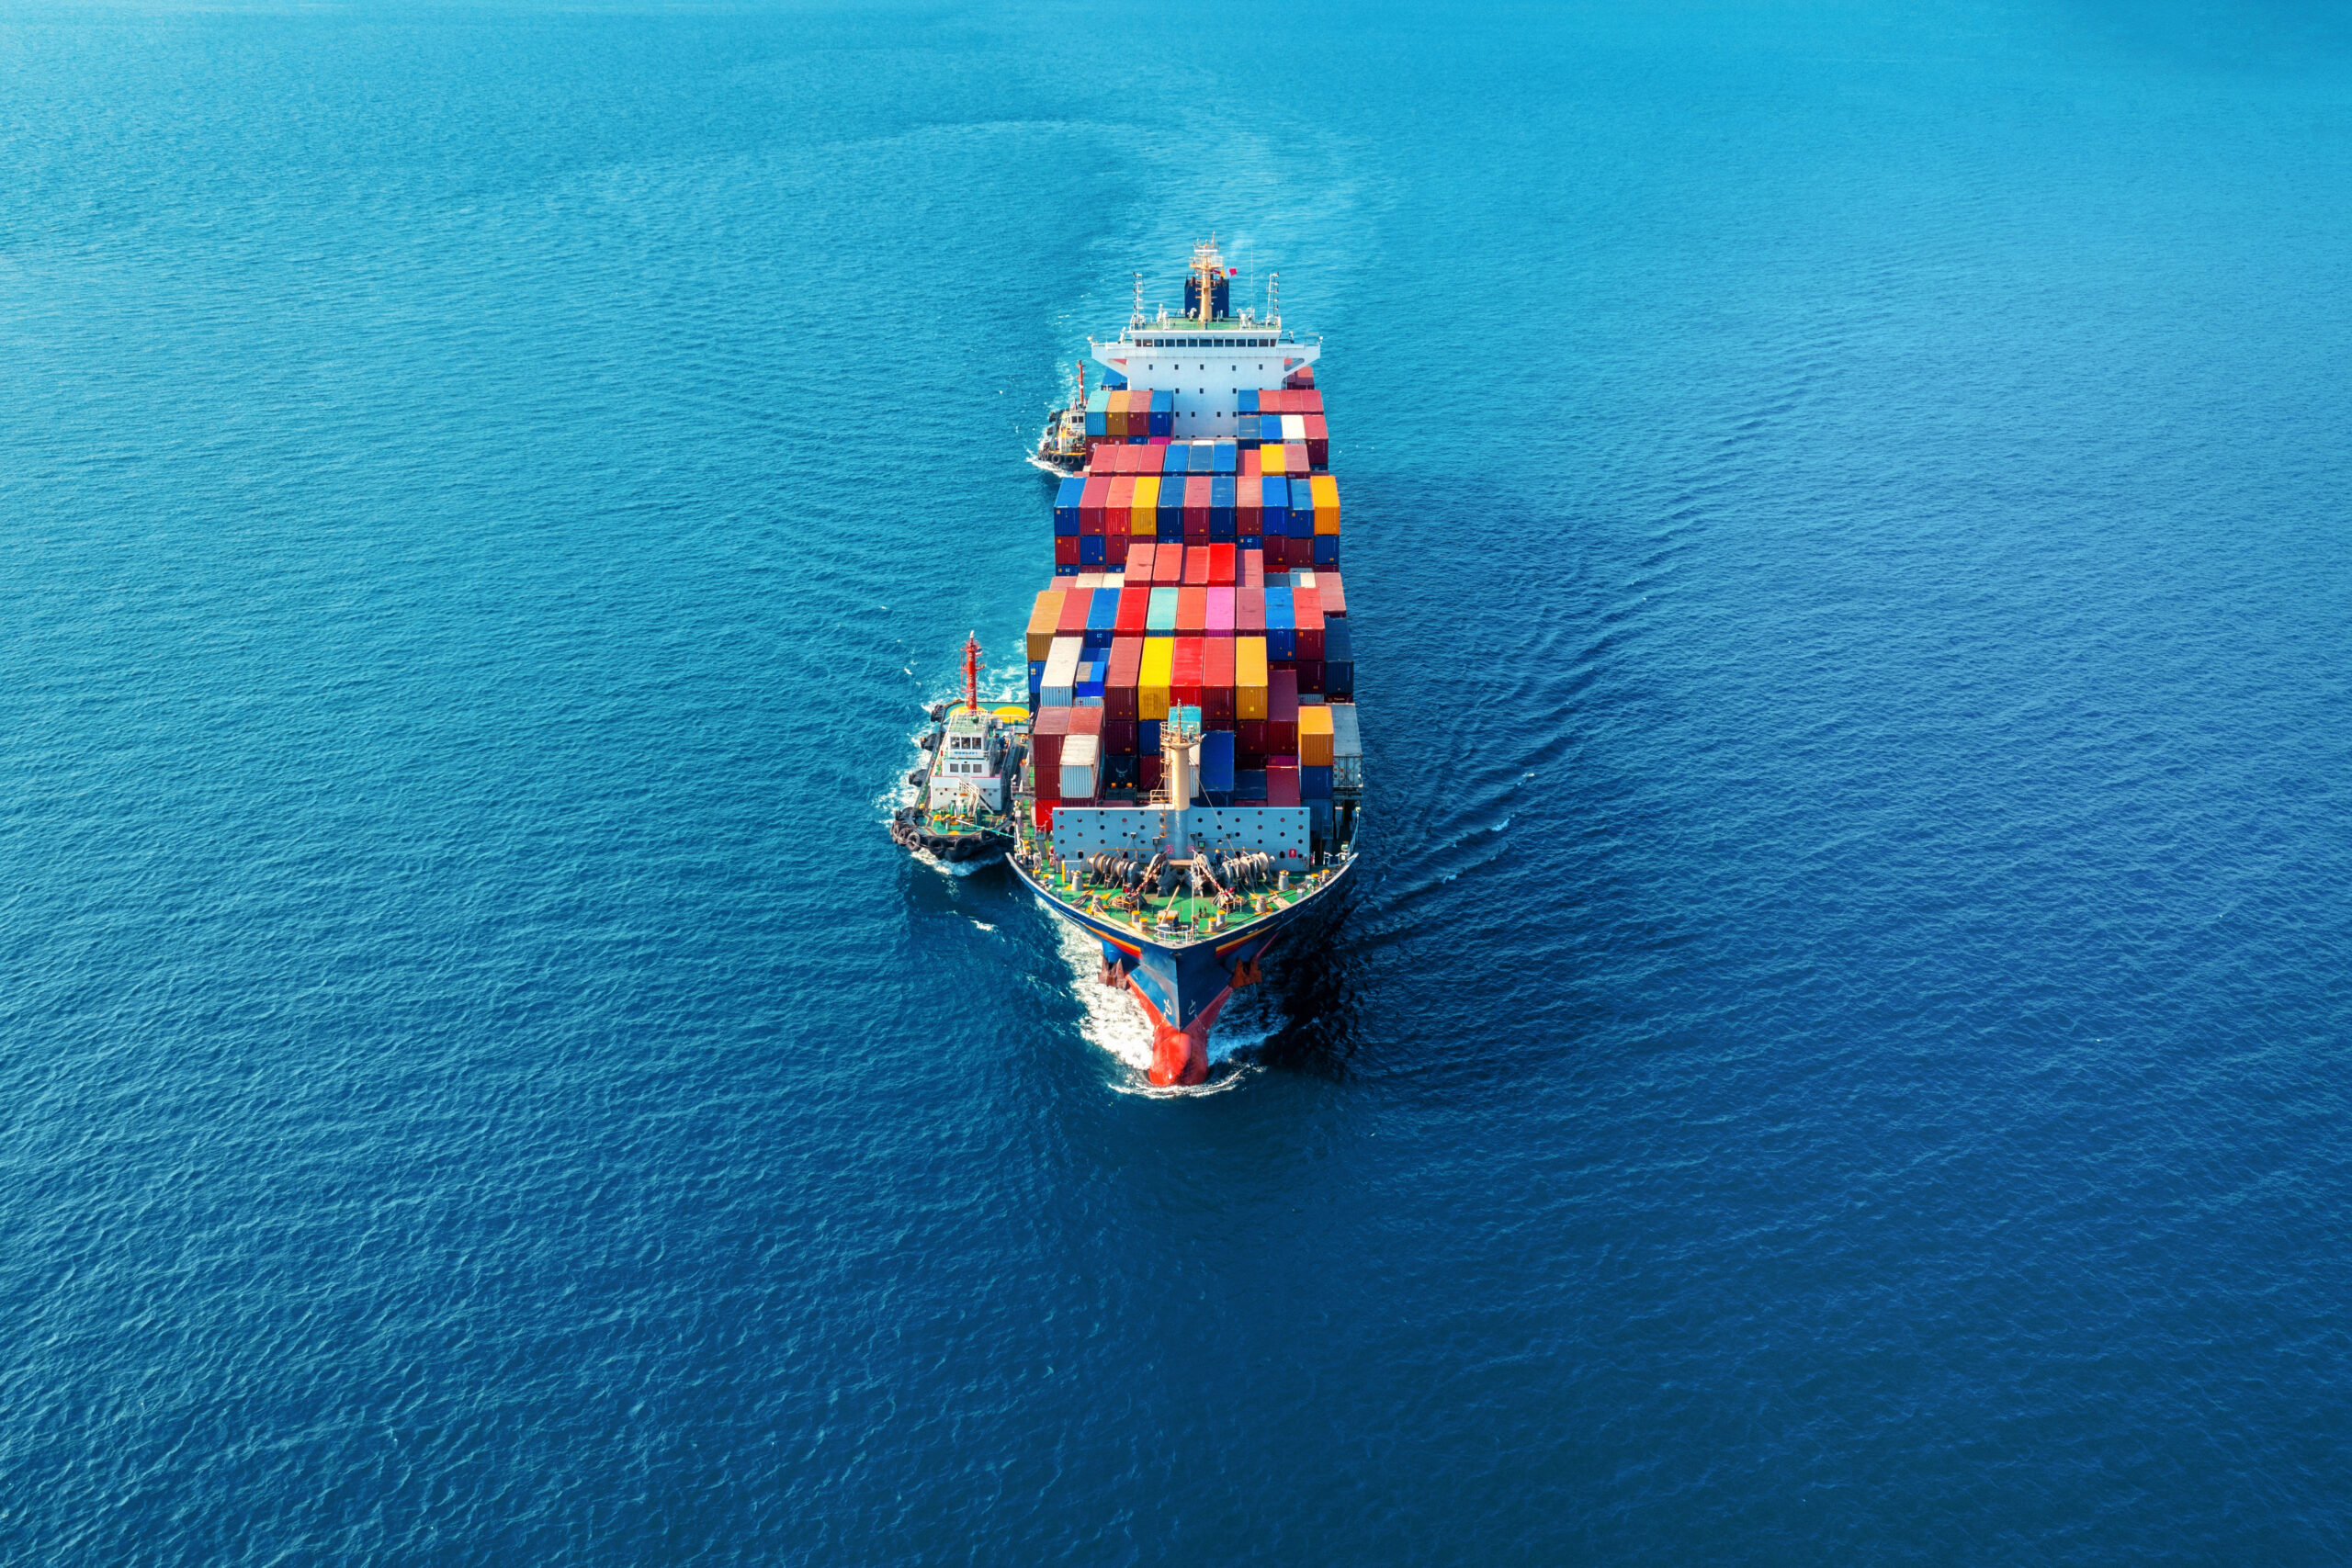
The ongoing conflict between Iran and Israel has significant commercial and legal consequences for maritime transportation in and around the Strait of Hormuz. The Strait has not been officially closed yet. MarineTraffic data shows that tanker traffic was visibly ongoing as of June 2025. The region is perceived as being “semi-closed” in practice, and both ports and insurers have adjusted their pricing accordingly.

According to BIMCO reports, many shipowners are avoiding the area, risk premiums are rising, and certain freight rates are being negotiated again. In addition, the increased risk of attacks has caused insurance premiums to rise substantially. The Strait of Hormuz handles 17–20 million barrels of oil per day and this is approximately 18–20% of global LNG trade. Gas prices in Europe and Asia have already started to rise with TTF contracts reaching their highest levels since April.

Safety of the Crew and Shipowner Responsibility

Shipowners and captains are responsible for ensuring the safety of their crew According to the International Labour Organization (ILO) and the Maritime Labour Convention (MLC 2006). If sailing through a dangerous area poses a risk to crew members’ lives, shipowners may be entitled to refuse the voyage. The International Transport Workers’ Federation (ITF) has also made it clear that seafarers cannot be forced to work in active conflict zones.

Legal Status of the Strait of Hormuz

The Strait of Hormuz is considered an international strait according to the United Nations Convention on the Law of the Sea (UNCLOS). That gives all vessels the right of innocent passage (Articles 37–44). However, this right can be suspended during times of war or serious conflict risk, or cen be limited by coastal states as a security measure (Articles 25/3 and 38/1).

Iran may justify temporary restrictions on passage as legitimate security measures based on its territorial waters and domestic security concerns. In 2025, Iran has occasionally imposed temporary passage restrictions due to military exercises or vessel inspections. These actions have caused disruptions in international shipping and lengthened transit times.

Regional Implications for Turkey

Turkey might not directly affected by rising freight and fuel costs as an energy importing country but it is indirectly impacted. Higher oil and gas prices are likely to place pressure on inflation and exchange rates. On the other hand, infrastructure projects like TANAP and BOTAŞ’s FSRU terminals may provide Turkey with strategic opportunities as part of alternative energy corridors.

Legal Assessment of Charter Party Agreements

The current situation can be assessed under clauses found in time and voyage charter party agreements such as “war risk,” “force majeure,” “deviation,” and “safe port.” These clauses may allow greater flexibility in interpreting or suspending the obligations between shipowners and charterers.

War risk clauses can give a chans to shipowners for avoiding a voyage or be released from obligations when there is a threat of conflict. If the Strait of Hormuz or surrounding areas have been mentioned as a “war risk area” by insurers, shipowners may have the right to refuse to send their vessels into those waters. Force majeure clauses may excuse performance when events beyond the parties control occur. The specific wording of force majeure provisions is crucial, some contracts only recognize actions such as blockades or embargoes. BIMCO’s updated 2025 war risk clause templates have started to define such scenarios more clearly, and parties are encouraged to take these into account.

If the port or route is not considered “safe” by the shipowner, the master and owner may rely on the safe port clause to reject the voyage or request an alternative port. The Ocean Victory decision under English case law emphasized that the concept of a “safe port” includes also political and operational risks. In this environment, a deviation from the planned route may also become necessary. If the deviation is made for safety reasons and is considered a “reasonable deviation,” it will not be considered a breach of the carriage contract. However, cargo interests must be informed of any deviation, and it is essential to ensure that insurance coverage remains in effect, otherwise, the carrier may be held liable.

Last but not least, where contractual provisions concerning loading or delivery times are breached, claims for delay-related damages may rise again depending on whether the delay is attributable to the conflict. For this reason, it is strongly recommended that contracts be revisited and renegotiated in light of current conditions. In particular, revising and clearly defining force majeure and war risk clauses will be essential to enhance the legal protection available to shipowners.
 

ABD-Çin İlişkileri ve Ticaret Savaşının Küresel Piyasalara Etkisi

8 Mart 2025 tarihinde yapılan ABD Gümrük ve Sınır Koruma (CBP) açıklaması ile Trump, onlarca ülkeye uygulanan tarifelerde 90 günlük bir duraklama açıklarken, Çin’den ithal edilen ürünlere uygulanan tarife oranlarını arttırdı. 2025 yılının başlarında getirilen vergilerle birlikte Çin menşeli ürünlere uygulanan toplam tarife oranı %145’e ulaştı.

Çin Ticaret Bakanlığı sözcüsü He Yongqian, Washington’dan gelen tehdit ve şantajları reddettiklerini ve ABD’nin ısrar etmesi halinde karşılık vereceklerini açıkladı. Bakanlık, diyaloğa açık olduklarını ancak bunun karşılıklı saygıya dayanması gerektiğini belirtti. ABD’nin en büyük üç ticaret ortağıyla süren bu gergin ticaret ortamında, Goldman Sachs, öngörülen resesyon olasılığının %45 civarında olduğuna değindi. 90 günlük tarife duraklamasının, Kanada ve Meksika’ya uygulanmakta olan tarifeleri kapsamadığı diğer konu başlıkları arasında yer aldı.

A. ABD’nin Yeni Tarife Güncellemeleri ve Etkileri

2025 yılında ABD gümrüklerine Çin, Kanada ve Meksika’dan yapılan ithalatlar için yeni tarife güncellemeleri getirildi. Özellikle Çin ve Hong Kong’dan gelen ürünlere %20 ek tarife uygulanması tasarlandı; ABD’nin ulusal güvenliğini ve iç pazar denetimini arttırma amacıyla alınan bir karar olarak sunuldu. Bu güncellemeler, tahmini sonuçları net olarak bilinmemekle beraber, Çin ekonomisinin olumsuz etkilenmesine yol açabilecek niteliktedir. Çin’den ABD’ye yapılan ihracatın 2025-2027 yılları arasında %20 oranında azalması ve Çin’in GSYİH’sinde %0,6 oranında bir düşüş yaşanması beklenmektedir. Küresel ekonomiye yansıyabilecek uzun vadeli etkileri bakımından analistler, Çin’e dışarıdan yapılan üretim yatırımlarında bir azalma ve iç tüketici güveninde zayıflama görüleceğini belirtmektedir. 2025-2027 yıllarında Çin’in ihracatındaki %20’lik azalmanın, Çin ekonomisinde %2,5’lik bir GSYİH kaybına yol açabilmesi olağan tahminlerdir.

Ek olarak analistlerin perspektifinde yakın gelecek için öngörüler ise ikiye ayrılarak şekillenmektedir;

Yükselme ve Düşüş Senaryoları:

  • Yükselme Senaryosu (%15 Olasılık): Uygulanan tarife oranlarının %10 artması beklenmektedir. Paralelde Çin’in ihracatı %10 azalacak ve GSYİH üzerinde %0.3 olumsuz etki yaratacaktır. Ancak, 2025’te %4.8’lik bir büyüme ve 2026’da %4.5’lik bir büyüme beklenmektedir.
  • Düşüş Senaryosu (%25 Olasılık): ABD’nin tarifeleri %60 oranında arttıracağı ve Çin ekonomisinin %2.5’lik bir kayıp yaşayacağı ileri sürülür. Ayrıca, Çin Renminbi’si ciddi bir değer kaybı yaşayabilir, ancak hükümet müdahalesiyle RMB stabil hale gelecektir.

B. İki Ülke Arasındaki İlişkilerin Deniz Taşımacılığı Alanındaki Etkileri

ABD, 2025 yılının başlarından itibaren Çin’den gelen okyanus konteyner hatları ve taşıyıcılar için yüksek denizcilik ücretleri uygulamaya başladı. Yeni sunulan kararname taslağında ise, Çin’de inşa edilen her gemi için ABD limanlarına uğrak başına 1,5 milyon dolar ücret alınması teklif edildi.

Fransız merkezli nakliye firması CMA CGM, konteyner nakliye sektöründeki pek çok geminin Çin’de inşa edildiğini ve liman ücretlerinin tüm nakliye şirketlerini etkileyeceğini belirtti. Her ne kadar son 2 sene içerisinde sevk edilen ürün hacmi ve grup satışlarında artışlar bildirilse de, aynı seneler içerisinde Kızıldeniz’de yaşanan aksamalar sebebiyle Güney Afrika etrafından dolaşılarak daha uzun bir yol izlenmesinin de ekstra kapasiteye sebep olduğunu hatırlattı. Jeopolitik belirsizliklerle gemi kapasitesi risklerinin yanında politik müdahalelerde bulunulmasının piyasa görünümü açısından olumsuz olacağını vurguladı.

Teklifin kabulü halinde, filosunda Çin yapımı tek bir gemisi bulunan veya Çin tersanesine sipariş veren gemi işletmecilerine 500.000 dolar gibi yüksek cezalar yansıtılacaktır. Dünyanın en büyük dördüncü konteyner hattı olan COSCO da dâhil olmak üzere Çin merkezli gemi işletmecileri, her uğrak başına 1 milyon dolar ücret ödeyecektir. Filolar özelinde ayrıca yaptırımlar getirilerek, inşa edildiği yer ve bayrak ayrımı yapılmaksızın, Çin ile herhangi bir bağı bulunan bir gemiye sahip filolara da ayrıca belirlenen maddi cezalar uygulanacaktır.

Duruma getirilen çözüm önerileri arasında, içerisinde Çin menşeili bir gemi bulunmayan özel şirketler kurma ve bölgesel hizmetlerin bu şirket üzerinden gerçekleştirilmesi yer aldığı gibi, ABD’de uğranılan liman sayısının azaltılması diğer alternatiftir. Her iki ihtimalin ortak sonucu açısından ise, ülke içerisinde son yıllarda artış gösteren enflasyonun daha hızlı şekilde artarak seyredeceği iç piyasa için en kesin varsayımdır.

ABD’nin Çin’e uyguladığı yüksek denizcilik ücretleri ve gümrük vergileri, Çin merkezli taşıyıcıları olumsuz etkilemektedir. Bu durum, alternatif taşıma rotaları ve taşıyıcı arayışlarını gündeme getirebilir. Türkiye’nin coğrafi konumu, güçlü tersanecilik altyapısı ve esnek üretim kabiliyetleri sayesinde Türk denizcilik sektörü, değişen dengelerden pay alabilecek konumdadır. Özellikle römorkör inşası, balıkçı gemileri ve feribot/yolcu gemileri segmentlerinde Türk tersaneleri dünya çapında rekabetçi konumdadır.

Son gelişmelerle birlikte olası etkileri hakkında daha kapsamlı bilgi almak için lütfen bizimle iletişime geçin.


İletişim Bilgileri

Yalın Caner Soysüren / Partner
📱 +90 538 609 43 81
📞 0212 302 84 74
✉ caner@soysurenlegal.com

Selçuk Buğra Şentürk / Legal Intern
📱 +90 507 890 84 03
📞 0212 302 84 74
✉ bugra@soysurenlegal.com

Elif Gülsüm Ardahanlı / Legal Intern
📱 +90 531 212 21 63
📞 0212 302 84 74
✉ elif@soysurenlegal.com